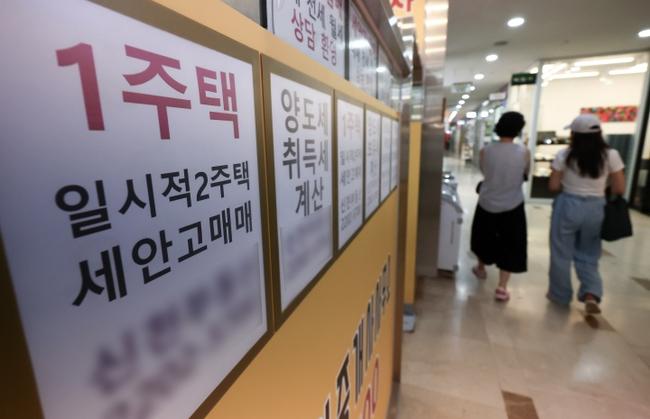
내달 1일부터 조정대상지역 내 일시적 2주택자에 대한 특례기간이 3년에서 2년으로 줄어든다. 조정대상지역 매입임대 아파트의 경우에도 일정 기한 내 양도분에 한해 다주택자 양도세 중과와 법인세 추가 과세 배제가 적용된다.
정부는 29일 국무회의에서 소득세법 시행령, 법인세법 시행령, 종합부동산세법 시행령, 상속세 및 증여세법 시행령 일부개정령안을 의결했다. 이번 개정안은 지난 8월 3일 발표된 올해 세제개편안의 후속 조치로, 10월 1일부터 공포·시행된다.
일시적 2주택 특례 축소·매입임대 중과 배제 기한 신설
조정대상지역 내 주택 보유자가 같은 지역 내 주택을 추가로 취득해 일시적 2주택자가 될 경우, 현재는 3년간 양도소득세와 종합부동산세에서 1세대 1주택 특례를 받을 수 있었다. 정부는 조정대상지역 2주택자에 대한 과세특례를 합리화하기 위해 이 적용기간을 2년으로 단축하기로 했다.
조정대상지역 매입임대 아파트에 대해서도 변화가 있다. 지금까지는 매입임대주택 등록이 말소된 뒤에도 다주택자 양도세 중과 배제와 법인세 추가 과세 배제가 영구적으로 적용됐지만, 앞으로는 일정 기한 내 양도분에 한해서만 이 같은 혜택을 받을 수 있다.
기본적으로 내년 12월 31일까지는 기존 특례가 유지된다. 다만 의무임대기간 중이거나 재건축·재개발이 진행 중인 경우에는 별도 기한이 적용된다. 내년 1월 1일 기준 의무임대기간이 끝나지 않았다면 의무임대기간 종료일(말소일)부터 1년, 중과 배제 기한 종료 전 재건축·재개발 절차가 진행됐다면 이전고시일부터 1년이 되는 날까지(중복되면 늦은 날 기준) 기존 특례를 받을 수 있다.
한편 조정대상지역 매입임대 아파트를 보유한 임대사업자의 거주주택에 대한 양도소득세 1세대 1주택 특례는 입법예고 의견을 반영해 등록말소일부터 5년간 그대로 유지된다. 이 특례는 다주택자라도 양도가액 12억 원 이하분에 대해 비과세하고 장기보유특별공제를 최대 80%까지 우대해주는 내용이다.
상생임대주택에 대한 거주요건 면제 특례도 조정된다. 현재는 2년간 임대료 증가율을 5% 이내로 유지하는 상생임대를 하면 양도소득세 1세대 1주택 비과세와 장특공제 우대(최대 30→80%)의 거주요건이 면제됐다. 정부는 과세특례 요건을 합리화하기 위해 당초 예정된 적용기한인 올해 12월 31일에 맞춰 상생임대 특례를 종료하고, 종료 이후 1년 내(최대 2029년 12월 31일까지) 양도한 주택에 한해서만 거주요건 면제를 적용하기로 했다.
비수도권 준공 후 미분양주택에 대한 세제지원도 1년 더 연장된다. 종합부동산세·양도소득세 계산 시 주택 수에서 제외하는 특례와, 기업구조조정 부동산투자회사가 취득한 비수도권 준공 후 미분양주택의 종합부동산세 합산배제 및 법인세 추가 과세 배제 특례 모두 내년 12월 31일까지 적용기한이 늘어난다.
이 밖에 한미전략투자공사에 설치된 한미전략투자기금이 증여세 비과세 단체에 추가돼, 이 기금에 출연하는 금액에 대한 증여세도 비과세된다.




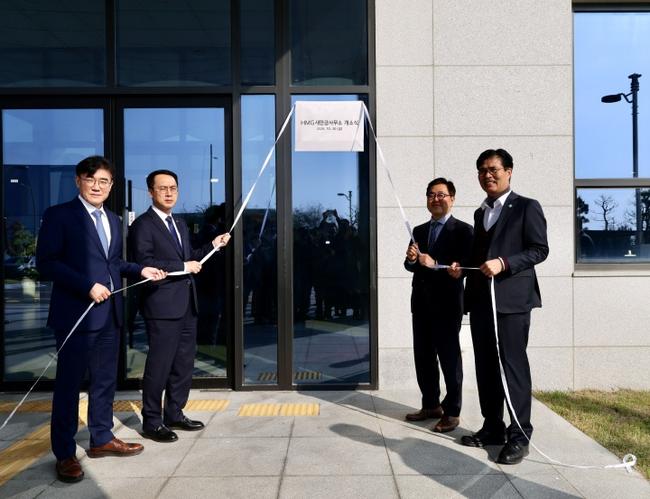 현대차그룹 새만금 사무소 개소…AI·수소·로봇 산업 거점 속도
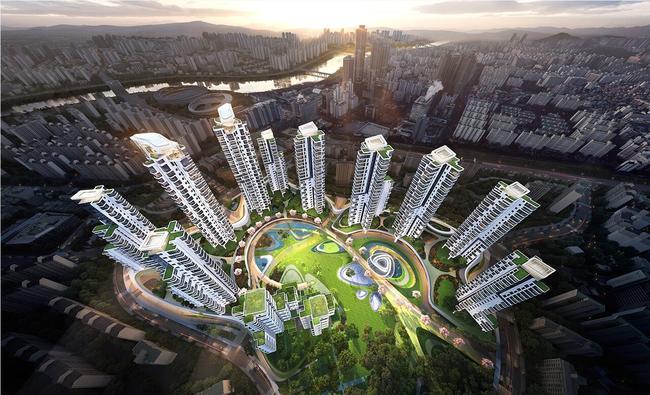 목동3단지 추진위, 26일부터 개별 상담…"구청 회신 근거로 소유자 직접 설득"
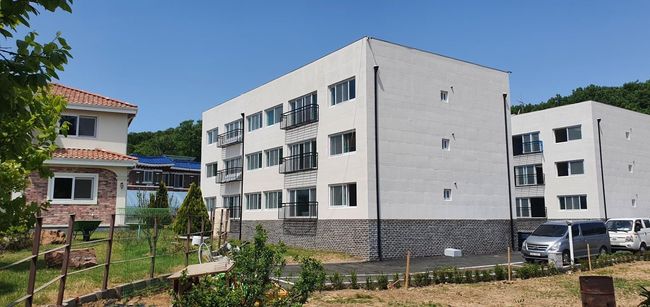 [주거 탐방] 여유와 편리함 모두 갖춘 '햇빛하우스'
 국가를 위한 40년, 경마공원의 새 터를 양평으로